O fechamento financeiro mensal fica mais simples quando a conferência acontece ao longo do período, em vez de ficar concentrada nos últimos dias. Para empresários, a rotina reduz retrabalho e melhora a qualidade das informações usadas no fluxo de caixa, na DRE gerencial e nas reuniões de resultados.
Os pontos principais para fechar o mês com menos retrabalho
- Conciliar as movimentações bancárias com frequência e tratar diferenças logo que aparecem.
- Conferir cada compra do cartão e registrar sua natureza, em vez de lançar a fatura inteira como uma despesa única.
- Usar critérios estáveis de classificação para que os relatórios possam ser comparados.
- Organizar documentos em pastas mensais padronizadas e revisar pendências antes de apresentar resultados.
Um fechamento de um dia pode se estender por três
Quando as conferências ficam para o fim do mês, uma tarefa prevista para um dia pode acabar levando três. Um relato que inspirou esta pauta descreve justamente esse tipo de prolongamento. Ele serve como alerta sobre a rotina, não como caso da Ipexa nem como prazo que possamos garantir para outras empresas.
O fechamento costuma revelar falhas acumuladas: compras do cartão agrupadas em uma única despesa, categorias preenchidas de forma incorreta e comprovantes difíceis de localizar. Nesse ponto, quem fecha o mês precisa descobrir o que aconteceu, pedir informações e corrigir registros antigos. Ao longo do mês, essas mesmas verificações podem ser feitas com menos acúmulo.
Por isso, recomendamos distribuir o trabalho em pequenas conferências recorrentes. A orientação do relato sobre um fechamento prolongado ajuda a ilustrar o problema, sem transformar uma experiência isolada em regra para todas as empresas.
Concilie as movimentações bancárias durante o mês
A conciliação bancária frequente mostra se os registros internos correspondem ao que realmente passou pela conta. Comparar lançamentos e extratos enquanto as movimentações estão recentes facilita identificar valores ausentes, cobranças inesperadas, pagamentos não localizados ou diferenças de data.
Podemos definir uma frequência diária ou compatível com o volume da operação. O importante é registrar divergências com responsável e próximo passo, em vez de deixar uma lista sem explicação para o fim do período. O Sebrae também orienta o registro diário das movimentações como base para acompanhar o caixa e apoiar decisões.
Uma rotina de operação financeira organizada pode reunir essa conferência com o acompanhamento de pagamentos e recebimentos, conforme as necessidades da empresa.
Confira cada compra do cartão e evite duplicidade
A fatura deve ser detalhada por compra para que a empresa entenda a origem dos gastos e classifique cada item corretamente. Se registramos somente o total da fatura como despesa, perdemos informação útil para a análise. Se lançamos as compras e também tratamos o pagamento integral como nova despesa, contamos o mesmo gasto duas vezes.
Considere este exemplo fictício de uma fatura:
| Compra | Natureza possível |
|---|---|
| Combustível | Deslocamento ou operação |
| Assinatura de sistema | Software e serviços digitais |
| Material de escritório | Suprimentos |
Classificamos as compras conforme o plano de contas e os critérios definidos pela empresa. Depois, registramos o pagamento da fatura como quitação do valor devido no banco, sem criar uma segunda despesa. No controle de caixa, acompanhamos a saída na data em que o pagamento ocorre; nos relatórios gerenciais, preservamos o detalhamento das compras para analisar sua natureza.
Padronize as categorias para comparar os resultados
Categorias consistentes tornam os relatórios mais úteis. Se uma despesa semelhante aparece como tecnologia em um mês e como serviço administrativo no seguinte, a comparação perde precisão e pode distorcer a leitura dos custos.
Recomendamos manter uma lista de categorias com exemplos e orientações simples de uso. Quando surgir uma despesa nova ou dúvida de classificação, registramos a decisão e aplicamos o mesmo critério nos períodos seguintes. Uma estrutura de controle e organização bem documentada facilita essa continuidade, mesmo quando mais de uma pessoa participa da rotina.
Organize os documentos em uma pasta mensal padronizada
Uma estrutura de pastas estável reduz o tempo gasto procurando comprovantes e evita misturar períodos. Criamos uma pasta-modelo vazia com subpastas para extratos, faturas, notas, comprovantes e outros documentos relevantes. No início de cada mês, copiamos essa estrutura vazia, sem reutilizar a pasta preenchida do mês anterior.
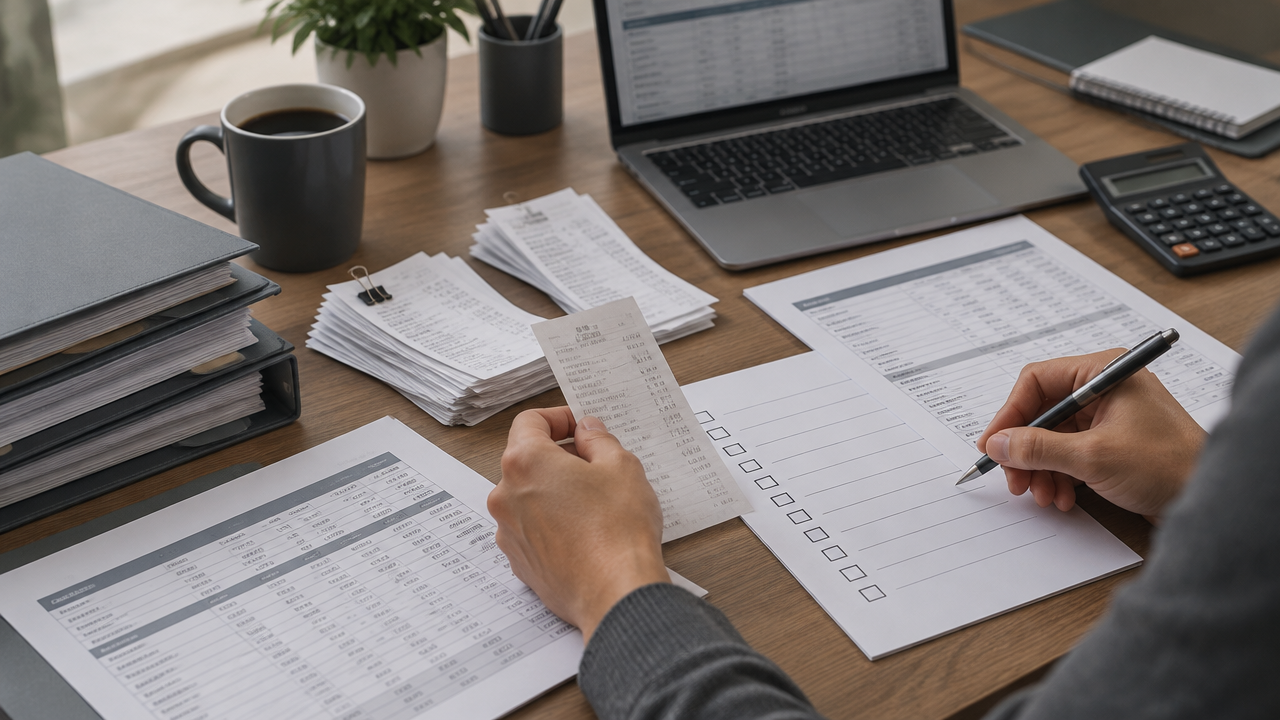
Preservamos os arquivos de cada período e evitamos sobrescrever documentos antigos. Para a contabilidade, compartilhamos os documentos necessários conforme os prazos e as solicitações do profissional responsável, sem presumir que toda empresa tenha a mesma lista.
Use uma lista de verificação com responsáveis e prazos
Uma lista de verificação torna o fechamento acompanhável: cada tarefa precisa de uma pessoa responsável, uma data e um encaminhamento para pendências. Ajustamos o calendário ao volume e ao funcionamento do negócio, em vez de adotar um prazo universal.
- Movimentações: definir quem confere bancos, recebimentos, pagamentos e cartões e com que frequência.
- Documentos: indicar quem envia ou arquiva cada comprovante e até quando.
- Pendências: registrar o que falta, quem deve responder e quando será feita nova verificação.
- Revisão: comparar saldos, conferir categorias e investigar diferenças antes de consolidar os relatórios.
- Resultados: enviar os relatórios com antecedência combinada para que a reunião sirva à análise e às decisões, não à procura de dados.
Também podemos usar a lista para separar o que está concluído do que depende de informação ou aprovação do gestor. Assim, uma pendência não desaparece da rotina apenas porque o mês virou.
Dados consistentes melhoram relatórios e decisões
O cuidado diário melhora a confiabilidade do fluxo de caixa, da DRE gerencial e dos indicadores. O fluxo de caixa ajuda a acompanhar entradas, saídas e compromissos; uma classificação coerente permite analisar despesas e receitas; e indicadores calculados sobre dados consistentes ajudam a discutir desempenho com mais contexto.
O fechamento financeiro gerencial organiza a informação para acompanhar a operação. Já o fechamento contábil segue procedimentos e finalidades contábeis próprios. Os dois processos podem compartilhar documentos, mas a rotina gerencial não substitui a atuação da contabilidade. O Conselho Federal de Contabilidade explica que as demonstrações contábeis podem ser encerradas mensalmente quando a entidade assim desejar, conforme as necessidades e responsabilidades envolvidas.
Para transformar os registros em informação para acompanhamento, podemos organizar relatórios de gestão e resultados com revisão prévia e apresentação adequada à reunião da empresa.
Como o BPO financeiro pode apoiar essa rotina
O BPO financeiro pode apoiar a execução e a organização das rotinas combinadas, em conjunto com a equipe interna, o ERP e a contabilidade. Na Ipexa, o escopo é definido conforme as necessidades da empresa e pode envolver controles, conciliação, documentos e preparação de informações gerenciais.
Esse apoio não transfere automaticamente as decisões do negócio: as aprovações permanecem com o cliente. Com responsabilidades, prazos e pendências mais claros, a equipe pode acompanhar o fechamento de forma estruturada e levar informações revisadas para a conversa sobre resultados.
Perguntas frequentes
O que é o fechamento financeiro mensal?
O fechamento financeiro mensal é a revisão das movimentações, dos documentos e dos registros do período para verificar pendências e preparar informações de gestão. Com uma rotina distribuída ao longo do mês, a empresa reduz correções de última hora e acompanha melhor caixa, despesas e resultados.
Como evitar lançar duas vezes as despesas do cartão?
Para evitar duplicidade, registramos cada compra do cartão conforme sua natureza e classificamos a quitação da fatura como pagamento do valor devido, não como uma nova despesa. Assim, os itens detalhados alimentam a análise de gastos, enquanto o pagamento aparece uma única vez na movimentação bancária.
Quais documentos organizar para o fechamento?
A lista depende das operações e das orientações da contabilidade. Em geral, organizamos extratos bancários, faturas, notas fiscais, comprovantes e documentos de pagamentos e recebimentos. Manter esses arquivos identificados por mês e compartilhar o que foi solicitado ajuda a reduzir buscas e pedidos de reenvio.
Fechamento financeiro e fechamento contábil são a mesma coisa?
O fechamento financeiro organiza registros e relatórios para acompanhar a operação e apoiar decisões gerenciais. O fechamento contábil atende aos procedimentos e critérios contábeis aplicáveis, sob orientação do profissional responsável. Os processos podem compartilhar documentos, mas um não substitui automaticamente o outro.
Por que fazer a conciliação bancária durante o mês?
A conciliação frequente compara os lançamentos internos com o extrato e permite identificar diferenças enquanto as informações ainda estão acessíveis. Ao resolver divergências perto da data da movimentação, evitamos acumular dúvidas e correções para o fim do mês e melhoramos a base do fluxo de caixa.